Um als Nichtansässiger eine Hypothek in Spanien aufzunehmen, benötigen Sie in der Regel: Ihren Reisepass oder Personalausweis, einen spanischen NIE-Nummer, aktuelle Einkommensnachweise (Lohnabrechnungen und Jahresbescheinigung oder, bei Selbstständigen, Jahresabschlüsse und Steuererklärungen), Kontoauszüge der letzten drei bis sechs Monate, eine Übersicht über bestehende Darlehen und Kredite, eine Arbeitgeberbescheinigung, einen Nachweis über Ihr Eigenkapital sowie die Unterlagen zur Immobilie, wie beispielsweise die Hinweis Einfach und den Kaufvertrag. Eine spanische Bank finanziert einem Nichtansässigen in der Regel bis zu etwa 70% des Schätzwertes und möchte anhand dieser Unterlagen Ihre Bonität prüfen. Wer die Unterlagen rechtzeitig und korrekt übersetzt vorlegt, vermeidet die meisten Verzögerungen während des Antragsverfahrens.
Für Käufer aus Belgien, den Niederlanden, Deutschland und Frankreich, die eine Zweitwohnung, eine Kapitalanlage oder eine Altersresidenz an der Costa Blanca ins Auge fassen, ist ein gut zusammengestelltes Dossier der Schlüssel zu einer reibungslosen Finanzierung. In diesem Artikel listen wir dank unserer lokalen Expertise alle erforderlichen Unterlagen auf, erklären, warum die Bank jedes einzelne Dokument anfordert, und geben praktische Tipps, wie Sie Ihren Antrag reibungslos durch den spanischen Kreditausschuss bringen. Möchten Sie lieber direkte Unterstützung? Dann sehen Sie sich an, wie wir Ihnen bei der Beantragung einer Hypothek in Spanien.

Warum die spanische Bank so viele Unterlagen verlangt
Der Traum von einem eigenen Zuhause unter der spanischen Sonne ist für viele der Beginn eines wunderbaren Abenteuers, doch der Weg zu einer erfolgreichen Finanzierung beginnt mit einer gründlichen Vorbereitung Ihrer Unterlagen. Wenn Sie bei einer spanischen Bank einen Kredit beantragen, ist die Bürokratie oft strenger, als Sie es aus Belgien, den Niederlanden oder Deutschland gewohnt sind, da der Kreditgeber bei ausländischen Käufern zusätzliche Sicherheiten verlangt. Eine Bank möchte zwei Dinge zweifelsfrei feststellen: Ihre Solvabilität (Können Sie die monatlichen Kosten dauerhaft tragen?) und die Rechtsstatus der Immobilie das Sie kaufen möchten. Jedes angeforderte Dokument dient einem dieser beiden Zwecke.
Da ein Nichtansässiger in der Regel bis etwa 70% des Schätzwertes Um festzustellen, wie viel Sie aufnehmen können, prüft die Bank Ihre Eigenmittel und Ihr Nettoeinkommen sehr genau. Die monatliche Gesamtverschuldung darf bei den meisten spanischen Banken nicht mehr als etwa 30 bis 35% Ihres Nettoeinkommens betragen. Ein vollständiges und übersichtliches Antragsdossier erhöht daher nicht nur die Chance auf eine Bewilligung, sondern oft auch auf ein günstigeres Zinsangebot. Eine technisch detailliertere Erläuterung zum verbindlichen Zinsangebot finden Sie in unserem Artikel über die FEIN in Spanien, das offizielle Dokument mit allen Bedingungen, das Sie vor dem Notar erhalten.
Die vollständige Checkliste: Alle Unterlagen für eine Hypothek in Spanien
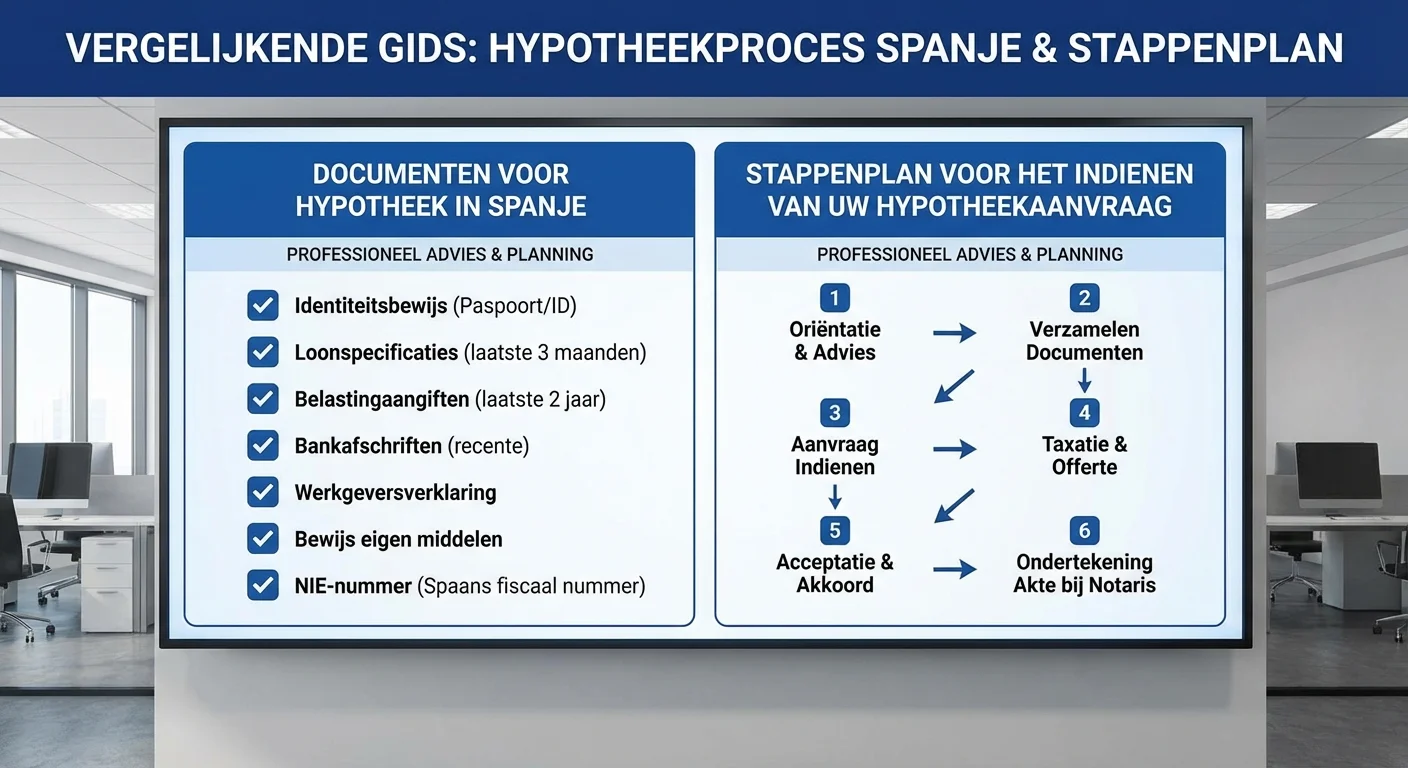
Nachstehend finden Sie die wichtigsten Unterlagen, die nahezu jede spanische Bank von einem Nichtansässigen verlangt. Stellen Sie sicher, dass Sie diese Unterlagen sowohl in digitaler Form als auch in Papierform bereithalten, bevor Sie die ersten Gespräche mit einem Hypothekenberater oder Bankberater führen.
- Gültiger Reisepass oder Personalausweis aller Antragsteller.
- A Spanische NIE-Nummer (Ausländeridentifikationsnummer) für jeden Käufer.
- Einkommensnachweis: die letzten drei bis sechs Gehaltsabrechnungen sowie die aktuellste Jahresbescheinigung (Arbeitnehmer) oder Jahresabschlüsse und Steuererklärungen der letzten zwei bis drei Jahre (Selbstständige).
- Aktuelle Kontoauszüge der letzten drei bis sechs Monate Ihres Hauptkontos.
- A Übersicht über bestehende Darlehen und Kredite in Ihrem Wohnsitzland (Hypothek, Autokredit, revolvierender Kredit).
- A Arbeitgeberbescheinigung in dem die Funktion, das Arbeitsverhältnis und das Jahresgehalt bestätigt werden.
- Nachweis der Eigenbeteiligung: Sparkonten, Kapitalanlagen oder eine Schenkungsbescheinigung für den Teil, den Sie selbst einbringen.
- Die Unterlagen zur Immobilie: die Hinweis Einfach aus dem Grundbuch und dem unterzeichneten Kaufvertrag (contrato de arras).
In der Praxis zeigt sich, dass eine übersichtlich geordnete Akte die Chancen auf eine schnelle Genehmigung durch den Kreditausschuss erheblich erhöht. Wir empfehlen unseren Kunden, jedes Dokument einzuscannen, logisch zu benennen und in einem Ordner zusammenzufassen, damit die Bank keine weiteren Informationen anfordern muss.
Ausweis: Reisepass und NIE-Nummer
Die erste Kategorie von Dokumenten betrifft Ihre persönliche Identität und Ihren steuerlichen Status sowohl in Ihrem Heimatland als auch in Spanien. Ohne einen gültigen Reisepass und die berühmte NIE-Nummer kommt der Vorgang sofort zum Stillstand: Die Bank möchte genau wissen, wer Sie sind und wo Sie steuerlich ansässig sind, um das Risiko einschätzen zu können. Die NIE-Nummer ist zudem für jede Immobilientransaktion gesetzlich vorgeschrieben, und der Notar kann die Urkunde ohne diese Nummer nicht ausstellen. Beantragen Sie diese Nummer daher als allererstes, da die Erteilung über das Konsulat oder die örtlichen Behörden einige Wochen dauern kann. Wie Sie diese Nummer beantragen und wofür Sie sie außerdem benötigen, erfahren Sie in unserem ausführlichen Artikel über die NIE-Nummer in Spanien.

Einkommensnachweis für Arbeitnehmer und Selbstständige
Im Mittelpunkt Ihres Antrags steht der Nachweis eines stabilen und ausreichend hohen Einkommens, um die monatlichen Kosten decken zu können. Arbeitnehmer in einem Angestelltenverhältnis In der Regel reichen sie die letzten drei bis sechs Gehaltsabrechnungen ein, zusammen mit der aktuellsten Jahresbescheinigung und einer Kopie des Arbeitsvertrags, um die Dauerhaftigkeit des Arbeitsverhältnisses zu bestätigen. Eine Arbeitgeberbescheinigung, in der die Position und das Jahresgehalt angegeben sind, ist oft ein obligatorischer Bestandteil. Stellen Sie sicher, dass die Gehaltszahlungen auch auf Ihren Kontoauszügen deutlich erkennbar sind.
Für Unternehmer und Selbstständige ist die Nachweispflicht umfangreicher, da die Bank das Einkommen als weniger vorhersehbar betrachtet. Sie legen mindestens die Jahresabschlüsse und Steuererklärungen der letzten zwei bis drei Geschäftsjahre vor, die vorzugsweise von einem zugelassenen Wirtschaftsprüfer erstellt oder geprüft wurden. Diese Zahlen müssen ein klares Bild der Rentabilität und Solvenz Ihres Unternehmens vermitteln und belegen, dass das Unternehmen ausreichend liquide Mittel erwirtschaftet, um auch in schwächeren Zeiten seinen Verpflichtungen nachzukommen. Rentner legen stattdessen aktuelle Rentenbescheinigungen vor.

Kontoauszüge und Übersicht über bestehende Kredite
Neben Ihrem Einkommen prüft die Bank kritisch Ihr Ausgabeverhalten und Ihre bestehenden Verpflichtungen. Aktuelle Kontoauszüge der letzten drei bis sechs Monate zeigen, wie Sie mit Geld umgehen, und belegen Ihr Sparverhalten. Darüber hinaus verlangt der Kreditgeber eine vollständige Übersicht über Ihre laufenden Darlehen und Kredite in Ihrem Wohnsitzland: Eine bestehende Hypothek, ein Autokredit oder ein revolvierender Kredit beeinträchtigen nämlich Ihre Kreditwürdigkeit. Indem Sie diese Übersicht selbst transparent vorlegen, verhindern Sie, dass die Risikoprüfungsabteilung später doch noch zusätzliche Unterlagen anfordert und den Prozess verzögert.
Nachweis der Eigenbeteiligung und des Vermögens
Da ein Nichtansässiger in der Regel bis zu etwa 70% des Schätzwertes als Darlehen aufnehmen kann, müssen Sie selbst etwa 30% zuzüglich der Kaufnebenkosten aufbringen. Spanische Banken legen daher großen Wert auf Ihre gesamte Vermögenslage. Dies kann von Übersichten über Sparkonten und Anlageportfolios bis hin zu Nachweisen über Immobilienbesitz in Ihrem Heimatland reichen. Der Nachweis eines soliden Eigenkapitals stärkt Ihre Verhandlungsposition. Bitte beachten Sie, dass die Kaufnebenkosten (Steuern, Notar, Grundbuchamt und Rechtsanwalt) zusätzlich zur Finanzierung anfallen; eine detaillierte Übersicht darüber finden Sie in unserem Tool zur Ermittlung der Käuferkosten in Spanien.
Die Immobilienunterlagen: „Nota Simple“ und Kaufvertrag
Die Bank finanziert nicht nur Sie, sondern auch eine bestimmte Immobilie und möchte daher Gewissheit über den rechtlichen Status der Immobilie haben. Die Hinweis Einfach Aus dem Grundbuch geht hervor, wer der Eigentümer ist, ob Schulden, Hypotheken oder Pfändungen bestehen und wie die genaue Katasterbeschreibung lautet. Im Jahr 2026 beantragen Sie dieses Dokument online über registradores.org für 9,02 € zuzüglich Mehrwertsteuer oder persönlich für 3,64 € zuzüglich Mehrwertsteuer. Außerdem legen Sie die unterzeichnete Kaufvertrag (Anzahlungsvertrag) vorlegen, damit die Bank den Kaufpreis kennt und die Wertermittlung einplanen kann. Eine gründliche Rechtliche Prüfung der Immobilie verhindert unangenehme Überraschungen in dieser Phase.
Von den Unterlagen über die Wertermittlung bis hin zu Zinsen und Notar
Die Beantragung eines spanischen Darlehens erfordert eine strukturierte Vorgehensweise, um Verzögerungen zu vermeiden. In der Praxis beginnt der Prozess oft mit einem Orientierungsgespräch, bei dem die Bank Ihre finanzielle Leistungsfähigkeit grob einschätzt. Sobald Sie eine Immobilie im Auge haben, sollten Sie sofort mit der Zusammenstellung der Unterlagen beginnen, um den Prozess zügig voranzutreiben. Die Bank unterbreitet erst dann ein verbindliches Angebot, wenn die vollständigen Unterlagen vorliegen und von der Risikoprüfungsabteilung genehmigt wurden.

Die Wertermittlung bestimmt die Höhe Ihres Darlehens
Nachdem Sie die ersten Unterlagen eingereicht haben, folgt die Phase der rechtlichen Prüfung und der Bewertung der Immobilie. Die Bank schickt einen unabhängigen Gutachter (tasador) vorbei, um den Marktwert zu ermitteln. Dieser Wert ist entscheidend, da die Bank die Finanzierung auf Basis des Schätzwertes und nicht des Kaufpreises berechnet. Liegt der Schätzwert unter dem Kaufpreis, müssen Sie die Differenz selbst ausgleichen. Während dieser Zeit können Sie bereits über den Preis der spanischen Immobilie verhandeln um Ihren eigenen Beitrag zu begrenzen.
Zwischen festem und variablem Zinssatz wählen
Sobald die Unterlagen und die Wertermittlung vorliegen, erhalten Sie ein Zinsangebot. In der Regel haben Sie die Wahl zwischen einem festen Zinssatz („tipo fijo“) für Sicherheit über die gesamte Laufzeit oder einem variablen Zinssatz („tipo variable“), der sich am Euribor orientiert. Welche Wahl am besten zu Ihnen passt, hängt von Ihrem Risikoprofil und den Markterwartungen ab; wir besprechen die Abwägung zwischen einem fester und variabler Zinssatz ausführlich in unseren Erläuterungen zum FEIN-Dokument. Lesen Sie alle Bedingungen sorgfältig durch, bevor Sie sich festlegen.
Die Unterzeichnung beim Notar
Der letzte Schritt ist die Unterzeichnung beim spanischen Notar, bei der sowohl der Kaufvertrag als auch der Hypothekenvertrag unterzeichnet werden. Der Notar überprüft, ob alle Unterlagen korrekt vorliegen und ob die Zahlungen per Bankscheck ordnungsgemäß erfolgen. Nach der Unterzeichnung sind Sie offiziell Eigentümer, und die Hypothek wird im örtlichen Grundbuch eingetragen. Mit vollständigen und übersetzten Unterlagen verläuft dieser Abschluss in der Regel reibungslos und ohne unangenehme Überraschungen.
Praktische Tipps: Alles rechtzeitig und übersetzt bereit
Viele Verzögerungen sind nicht auf die Bank zurückzuführen, sondern auf unvollständige oder schlecht vorbereitete Unterlagen. Mit den folgenden Tipps behalten Sie die Kontrolle und beschleunigen den Prozess erheblich:
- Beantragen Sie als Erstes Ihre NIE-Nummer. Dies dauert am längsten und blockiert andernfalls jeden weiteren Schritt.
- Lassen Sie Dokumente beglaubigt übersetzen. Viele spanische Banken akzeptieren Unterlagen in englischer Sprache, verlangen jedoch bei offiziellen Dokumenten häufig eine beglaubigte Übersetzung ins Spanische. Erkundigen Sie sich vorab bei Ihrem Berater.
- Stellen Sie sicher, dass die Unterlagen auf dem neuesten Stand sind. Kontoauszüge, Gehaltsabrechnungen und die „Nota Simple“ dürfen in der Regel nicht älter als drei Monate sein.
- Sammlung in digitaler Form und als Druckausgabe. Ein logisch gegliederter Ordner hinterlässt einen guten Eindruck beim Kreditausschuss und verhindert Rückfragen.
- Rechnen Sie die Kaufnebenkosten separat aus. Halten Sie zusätzlich zu Ihrem Eigenkapital von etwa 30% noch 10 bis 15% über dem Kaufpreis bereit.
Wie wir Ihnen helfen
Bei „Investeer in Spanje“ begleitet Sie unser Team unter der Leitung des Immobilienexperten und CEO Kenzo Fayot, die täglich Käufer aus Belgien, den Niederlanden, Deutschland und Frankreich bei ihrem Kauf an der Costa Blanca beraten. Ganz gleich, ob Sie eine Zweitwohnung in Dénia, Jávea, Altea oder Moraira suchen, eine Investition in Torrevieja oder Orihuela Costa in Betracht ziehen oder als Rentner Ihren Platz an der Sonne finden möchten: Wir nehmen Ihnen den gesamten Hypothekenprozess ab. Von der Vorprüfung Ihrer Unterlagen und der Begleitung bei Ihrem NIE-Antrag bis hin zur Koordination mit spanischen Banken, der rechtliche Prüfung und den Termin beim Notar. So kombinieren Sie unsere Immobiliendienstleistungen in Spanien mit einem guten Gefühl und Unterlagen, die auf Anhieb stimmen.
Möchten Sie genau wissen, welche Unterlagen in Ihrer persönlichen Situation erforderlich sind? Unsere erfahrenen Berater stehen bereit, um Sie von der ersten Bestandsaufnahme bis zur endgültigen Unterzeichnung zu begleiten. Nehmen Sie unverbindlich Kontakt mit uns auf und machen Sie mit einem guten Gefühl den nächsten Schritt auf dem Weg zu Ihrem spanischen Eigenheim.
Häufig gestellte Fragen zu den Unterlagen für eine Hypothek in Spanien
Welche Unterlagen benötige ich als Arbeitnehmer für eine Hypothek in Spanien?
Als Arbeitnehmer legen Sie Ihren Reisepass, Ihre NIE-Nummer, die letzten drei bis sechs Gehaltsabrechnungen, Ihre aktuellste Jahresbescheinigung, einen Arbeitsvertrag mit Arbeitgebererklärung sowie aktuelle Kontoauszüge vor. Damit weisen Sie der Bank Ihre finanzielle Stabilität und Kreditwürdigkeit nach.
Welche Unterlagen benötigt ein Selbstständiger?
Selbstständige und Unternehmer legen die Jahresabschlüsse und Steuererklärungen der letzten zwei bis drei Geschäftsjahre vor – vorzugsweise von einem Wirtschaftsprüfer erstellt – sowie Kontoauszüge und eine Übersicht über bestehende Kredite. Die Bank möchte sich davon überzeugen, dass das Unternehmen ausreichende und stabile Einnahmen erzielt.
Wie viel kann ich als Nichtansässiger leihen?
Spanische Banken finanzieren einem Nichtansässigen in der Regel bis zu etwa 70% des Schätzwertes. Sie bringen also selbst etwa 30% ein, zuzüglich der Kaufnebenkosten in Höhe von 10 bis 15%, die zusätzlich zum Kaufpreis anfallen. Der Nachweis der Eigenmittel ist daher ein fester Bestandteil der Unterlagen.
Warum ist eine NIE-Nummer vorgeschrieben?
Die NIE-Nummer ist Ihre Steueridentifikationsnummer in Spanien und für jede Immobilientransaktion gesetzlich vorgeschrieben. Ohne diese Nummer kann die Bank die Hypothekenurkunde nicht beim Notar eintragen lassen, und Sie können nicht offiziell Eigentümer werden. Beantragen Sie sie daher als allererstes.
Müssen meine Dokumente ins Spanische übersetzt werden?
Viele spanische Banken akzeptieren Dokumente in englischer Sprache, doch für amtliche Unterlagen ist häufig eine beglaubigte Übersetzung ins Spanische erforderlich. Es empfiehlt sich, sich vorab bei Ihrem Hypothekenberater zu erkundigen, welche Unterlagen übersetzt werden müssen, damit es nicht zu Verzögerungen kommt.